
Supply Chain
Wat is incourante voorraad en wat kost die?
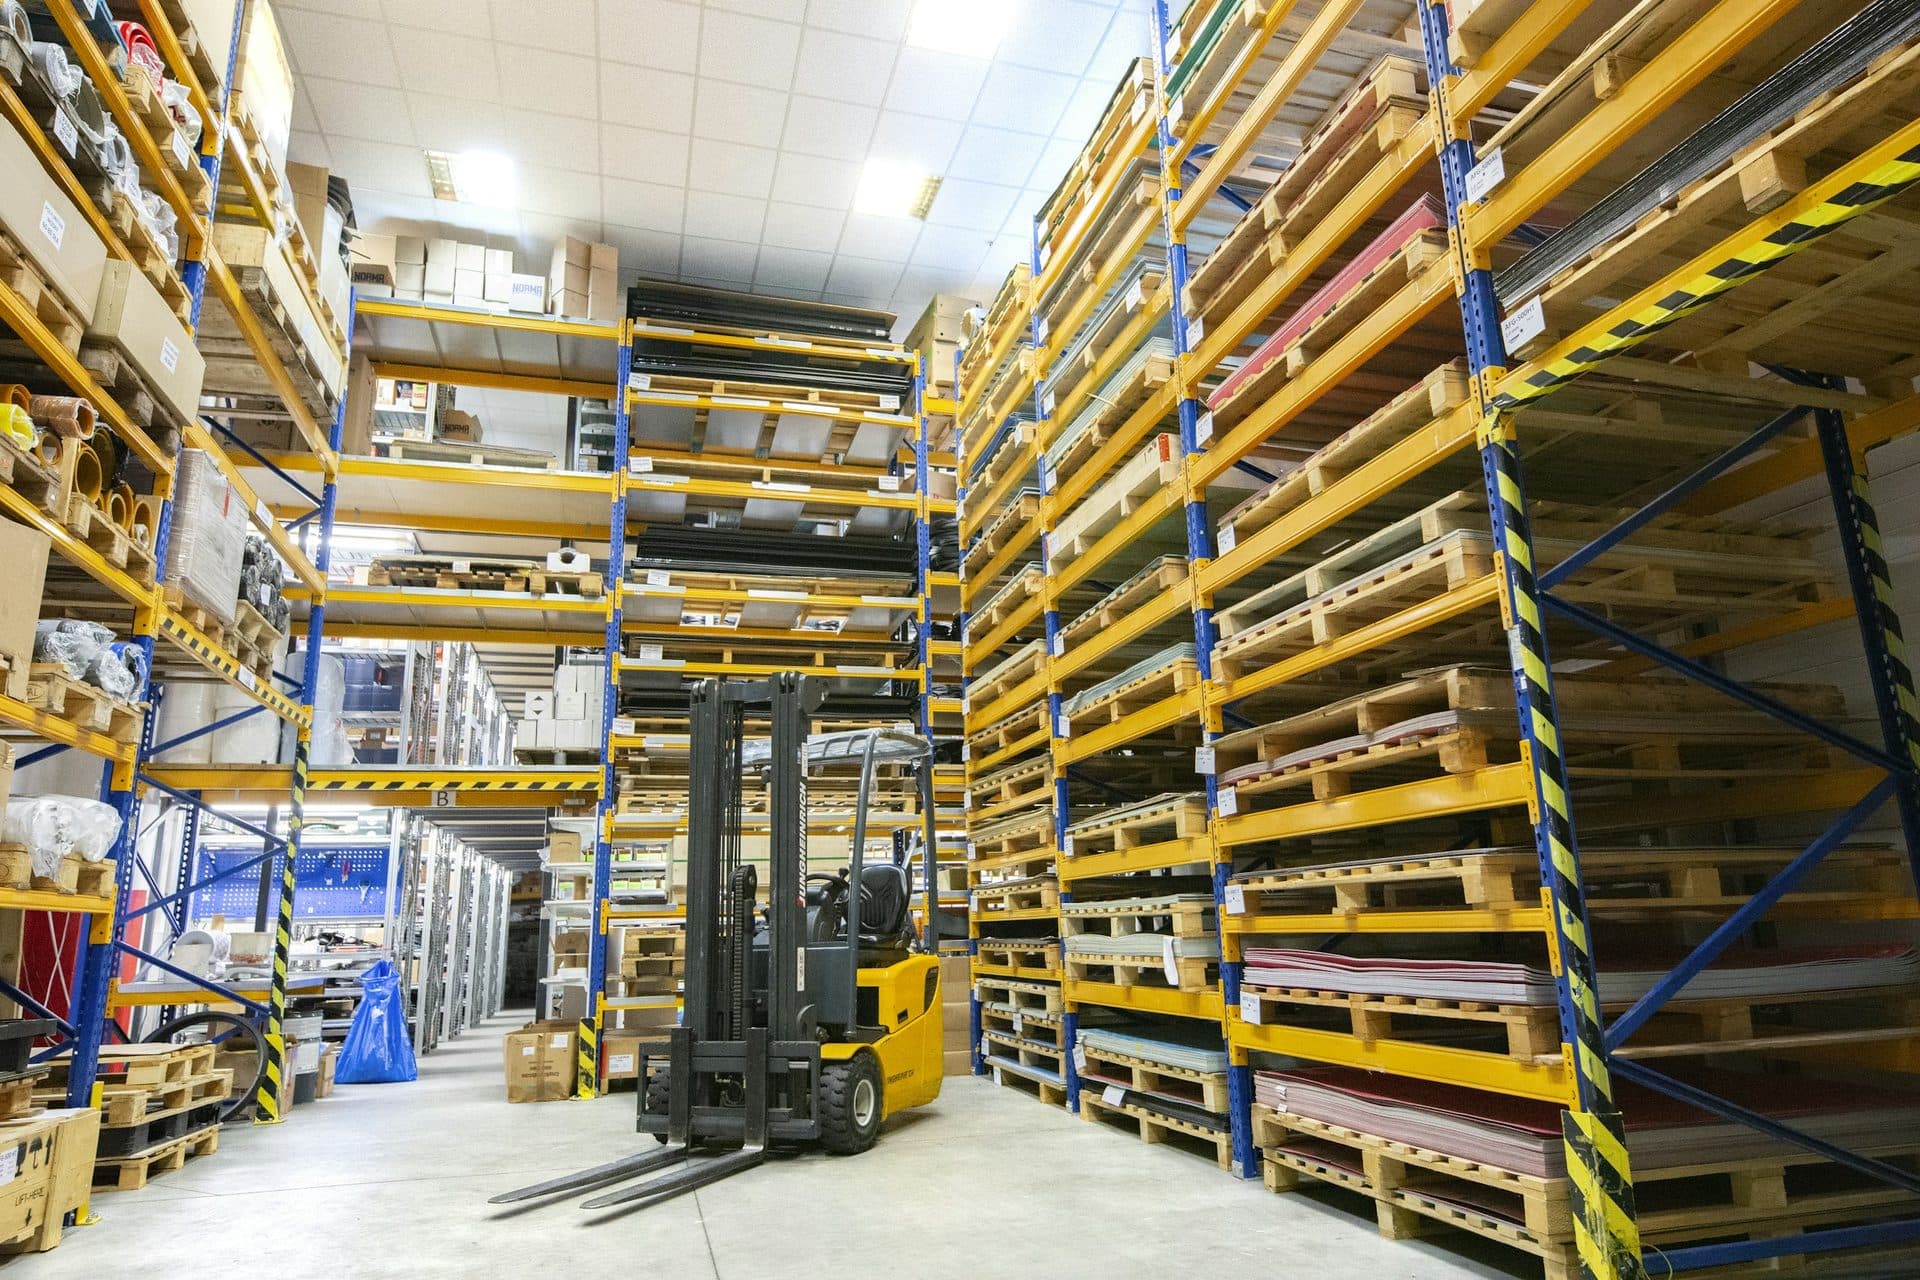
Incourante voorraad is voorraad die niet meer verkoopt: artikelen die een jaar of langer op de plank liggen zonder dat er een order op binnenkomt. Dat is geen randverschijnsel. Bij een importeur die we onlangs doorlichtten bleek 24% van de totale voorraadwaarde incourant: 1.162 artikelen waarop al meer dan een jaar niets was verkocht.
Hoe ontstaat incourante voorraad?
Vrijwel altijd bij de inkoop, niet in het magazijn. Wie bestelt op gevoel of op "vorig jaar plus een beetje", koopt structureel te veel van artikelen waarvan de vraag al aan het dalen was. Lange levertijden maken het erger: bij dezelfde importeur was de mediane levertijd van de hoofdleverancier 108 dagen. Een bestelling die vandaag te ruim wordt geplaatst, ligt over een kwartaal binnen en blijft daarna jaren liggen.
De tweede oorzaak is dat niemand het ziet. In Exact of AFAS staat de voorraadwaarde als een totaal, en een totaal doet geen pijn. Pas wie per artikel de laatste verkoopdatum erbij pakt, ziet welk deel van dat totaal al jaren niet beweegt.
Hoe meet je het?
Drie stappen, allemaal op data die er al is:
- Per artikel de laatste verkoopdatum uit de verkoophistorie van het boekhoudpakket of ERP. Twaalf maanden niets verkocht is een gangbare grens voor "dood".
- Omloopsnelheid per artikel: jaarverkoop gedeeld door gemiddelde voorraad. Alles wat trager omloopt dan de levertijd van de leverancier verdient een vlag.
- Indelen in vier bakken: dood (een jaar of langer niets), traag, nieuw en nog onbewezen, en gezond. Bij de importeur: 24% dood, 23% traag, 12% nieuw. Slechts 41% van de voorraadwaarde stond op artikelen met structurele afzet.
De hele voorraad liep daar gemiddeld 1,08 keer per jaar om. Dat betekent dat een artikel er gemiddeld 338 dagen ligt voordat het verkocht wordt.
Wat kost stilstaande voorraad?
Drie posten, elk jaar opnieuw: rente over het vastgelegde kapitaal, magazijnruimte die niet voor lopende artikelen beschikbaar is, en het risico dat de partij afgewaardeerd moet worden. In onze berekeningen rekenen we met minimaal 10% van de boekwaarde per jaar, en dat is een ondergrens. De grootste kostenpost staat er niet eens bij: het kapitaal kan niet naar voorraad die wel verkoopt.
De fout die bijna iedereen maakt bij het opruimen
Niet durven afprijzen onder een korting die "te hoog voelt". De rekensom wijst meestal de andere kant op. Bij de importeur lag de verkoopwaarde van de dode voorraad ruim 2,4 keer boven de boekwaarde. Break-even lag daardoor pas bij 59% korting, en een uitverkoop met 50% korting leverde nog altijd meer kas op dan de boekwaarde. Wie dat niet heeft uitgerekend, houdt de voorraad vast "omdat korting verlies voelt", terwijl elke maand wachten aantoonbaar geld kost.
De tweede fout: opruimen zonder de oorzaak te repareren. Een geslaagde uitverkoop zonder beter bestelbeleid is over twee jaar dezelfde analyse opnieuw.
Zo pakken wij dit aan
Een voorraadscan op de eigen verkoop- en voorraadhistorie, meestal rechtstreeks uit Exact Online of AFAS. Het resultaat is geen rapport met vuistregels maar een lijst per artikel: wat is dood, wat is traag, wat is de onderbouwde uitverkoopkorting, en welk bestelbeleid voorkomt dat het terugkomt. De eerste doorlichting kost een paar dagen, geen traject.
Plan een Data Impact Scan en zie binnen een week waar de eigen voorraad staat.
Veelgestelde vragen
Wanneer is voorraad incourant?
Een gangbare grens: twaalf maanden geen enkele verkoop. Strenger kan ook, bijvoorbeeld artikelen die trager omlopen dan de levertijd van de leverancier. Belangrijker dan de exacte grens is dat hij per artikel gemeten wordt, op de verkoophistorie, en niet op gevoel.
Heeft voorraad invloed op de winst?
Ja, op twee manieren. Voorraad die stilstaat kost jaarlijks geld aan rente, ruimte en afwaarderingsrisico, in onze berekeningen minimaal 10% van de boekwaarde per jaar. En kapitaal dat in dode voorraad zit, kan niet naar artikelen die wel verkopen.
Wat is de beste manier om incourante voorraad op te ruimen?
Eerst meten wat echt incourant is, dan per artikel uitverkopen tegen een korting die onderbouwd is met de werkelijke inkoopprijs. De break-even-korting ligt vaak veel hoger dan verwacht, omdat de verkoopwaarde ruim boven de boekwaarde ligt. Wachten is zelden de beste optie: elke maand stilstand kost geld.
Stel een vraag over incourante voorraad en wat kost die
Laat je e-mailadres achter. Een solution architect uit het team reageert binnen een werkdag, met een eerste inschatting.
Liever het uitgebreide contactformulier